ニュースの概要

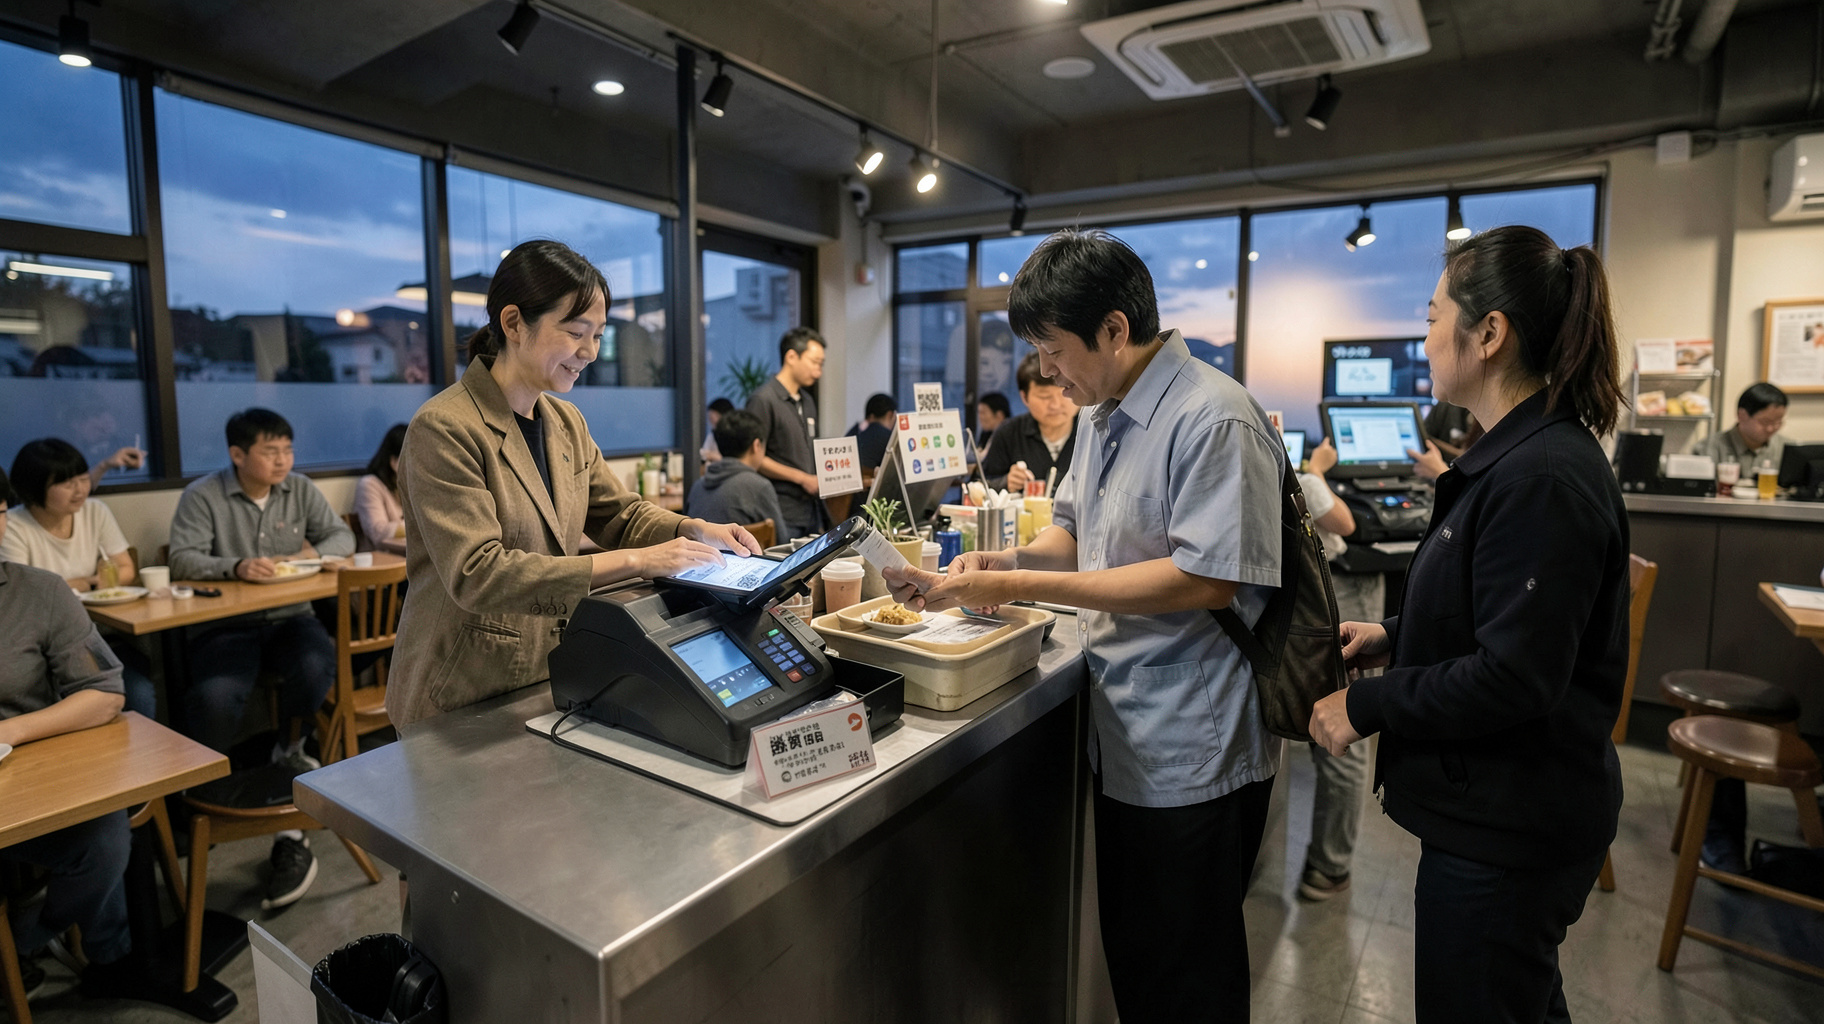
ゼンショーホールディングスは10月1日から、国内の約5,290店で共通決済基盤「Smart Code」の取り扱いを開始しました。すき家やはま寿司などの対象店舗では、これまでの決済手段に加え、FamiPay、ANA Pay、銀行Payなど複数のサービスを使えるようになります。Smart Codeは、店がサービスごとに個別の契約や接続を増やす負担を抑えながら、対応する支払い方法を広げる仕組みです。利用者には選択肢の増加、店舗には会計手段をまとめやすくする利点があります。一方、導入効果を高めるには、使える決済の周知やレジでの案内、費用と運用の検証も欠かせません。
引用元: ゼンショーグループ約5,290店で「Smart Code」導入、FamiPayやANA Payなどが利用可能に(JCB / PR TIMES)
分析・見解
約5,290店への一括導入は決済網の「束ね方」を変える
今回の動きの要点は、特定の新しい電子決済を一つ加えたことだけではありません。全国に多数の店を持つ外食企業が、共通の接続基盤を通じて複数の支払いサービスを受け入れた点にあります。店舗が各サービスと個別に契約し、機器や売上処理を別々に管理する方式では、対応先が増えるほど現場と本部の事務が膨らみます。共通基盤は、その増加を抑えながら選択肢を広げる役割を担います。
導入範囲が約5,290店に及ぶため、利用者が対応店に出会う確率も高まります。決済サービスの価値は、登録者数だけでなく、日常の買い物や食事で実際に使える場所の広さに左右されます。大規模チェーンでの採用は、サービスの認知と利用機会を同時に押し上げる可能性があります。
支払い方法の増加は会計待ち時間を短くするとは限らない
スマートフォン決済は現金の受け渡しを省けますが、会計が必ず速くなるわけではありません。利用者がアプリを探す、通信状態を確かめる、店員が画面や読み取り結果を確認するといった手順が加われば、混雑時には数秒の遅れが積み重なります。特に昼食時のように注文が集中する店では、決済の種類よりも、読み取り位置や案内表示、エラー時の対応手順が処理速度を左右します。
導入後は、決済別の会計時間、読み取り失敗の回数、現金への切り替え件数を確認するのが有効です。利用者の選択肢を増やすことと、列を短くすることを分けて評価すれば、必要な改善が見えやすくなります。
共通基盤の利点は契約削減だけでなく障害時の備えにある
決済接続の一本化は、契約や精算確認の手間を抑えるだけでなく、店舗ごとの設定差を小さくする効果も期待できます。新サービスを追加する際に全店で同じ手順を使えれば、教育や問い合わせ対応を標準化しやすくなります。反面、接続先の障害や設定上の問題が広い範囲へ及ぶ可能性もあります。複数の支払い方法が一つの窓口に集約されても、その窓口が止まったときの影響は無視できません。
現金や既存の決済手段を含む代替手順、障害の連絡経路、返金や取消の扱いを平時に整理する必要があります。一本化は運用を単純にしますが、障害への備えまで自動で整えるものではありません。
使える決済の多さを顧客理解と販促の改善につなげる
FamiPayやANA Pay、銀行Payなど、利用者が日頃使うサービスを飲食店で選べることは、支払いの便利さに加え、来店先を選ぶ理由にもなり得ます。ただし、対応サービスを増やすだけで来店頻度や客単価が上がるとは限りません。決済の選択肢が、店の立地や商品、待ち時間といった基本的な体験を補う形になっているかが重要です。
今後は、決済別の利用比率や時間帯の違いを、売上や販促施策と照らし合わせる動きが進むでしょう。ただし、支払い情報だけで個人の行動を決めつけるのではなく、集計した傾向を適切な範囲で活用することが前提です。決済は会計の終点ではなく、店舗運営を見直すための観測点にもなります。
ビジネスへの影響
経営側は対応ブランド数より総費用と利用率を比べる
導入を検討する企業は、対応サービスの多さだけでなく、決済手数料、端末や接続の費用、入金までの日数、売上照合に必要な作業を同じ条件で比較すべきです。共通基盤で契約事務が減っても、取引ごとの費用や問い合わせ対応が増えれば、期待した削減効果は小さくなります。月間の取引件数を支払い方法別に見積もり、固定費と変動費の両方を含めて試算すると判断しやすくなります。
特に店舗数が多い企業では、全店一斉導入の前に、繁忙度や客層が異なる店で試行する方法が有効です。導入前後の決済比率、会計時間、取消件数、店舗から本部への問い合わせ数を比べれば、費用以外の負担も把握できます。数値の基準を先に決め、期待した効果が出ない場合の見直し条件も設けておくことが大切です。
現場には案内表示と失敗時の短い手順を用意する
利用者が新しい決済手段に気づかなければ、導入しても活用は進みません。入口、注文場所、レジ周辺で対応サービスを分かりやすく示し、店員が「どの画面を提示するか」「読み取りに失敗したら何を確認するか」を短い手順で案内できるようにします。サービス名をすべて口頭で説明するのではなく、表示と手順書を共通化すれば、教育時間を抑えつつ案内のばらつきを減らせます。
また、通信不調や端末故障が起きた際に、別の支払い方法へ切り替える手順を決めておく必要があります。返金や二重決済の申し出を誰が記録し、どの窓口へ引き継ぐかも明確にします。現場が迷わず復旧できる設計は、対応ブランドの追加と同じくらい顧客体験を左右します。
支払いデータを販促に使う前に目的と管理範囲を定める
決済ごとの利用状況は、どのサービスがどの時間帯や店舗で選ばれているかを知る手掛かりになります。例えば、特定の決済利用が多い店舗で告知を強める、利用が少ない店では案内場所を変える、といった改善に活用できます。ただし、決済の情報だけから顧客像を過度に推測したり、利用者に説明のない形で販促へ転用したりすれば、信頼を損なう恐れがあります。
本部は、取得できる情報の範囲、保管期間、閲覧できる担当者、分析の目的を事前に整理しましょう。個人を特定しない集計値を中心に扱い、販促施策の効果を確認する場合も、売上だけでなく利用者の反応や現場負担を合わせて評価するのが現実的です。
