ニュースの概要

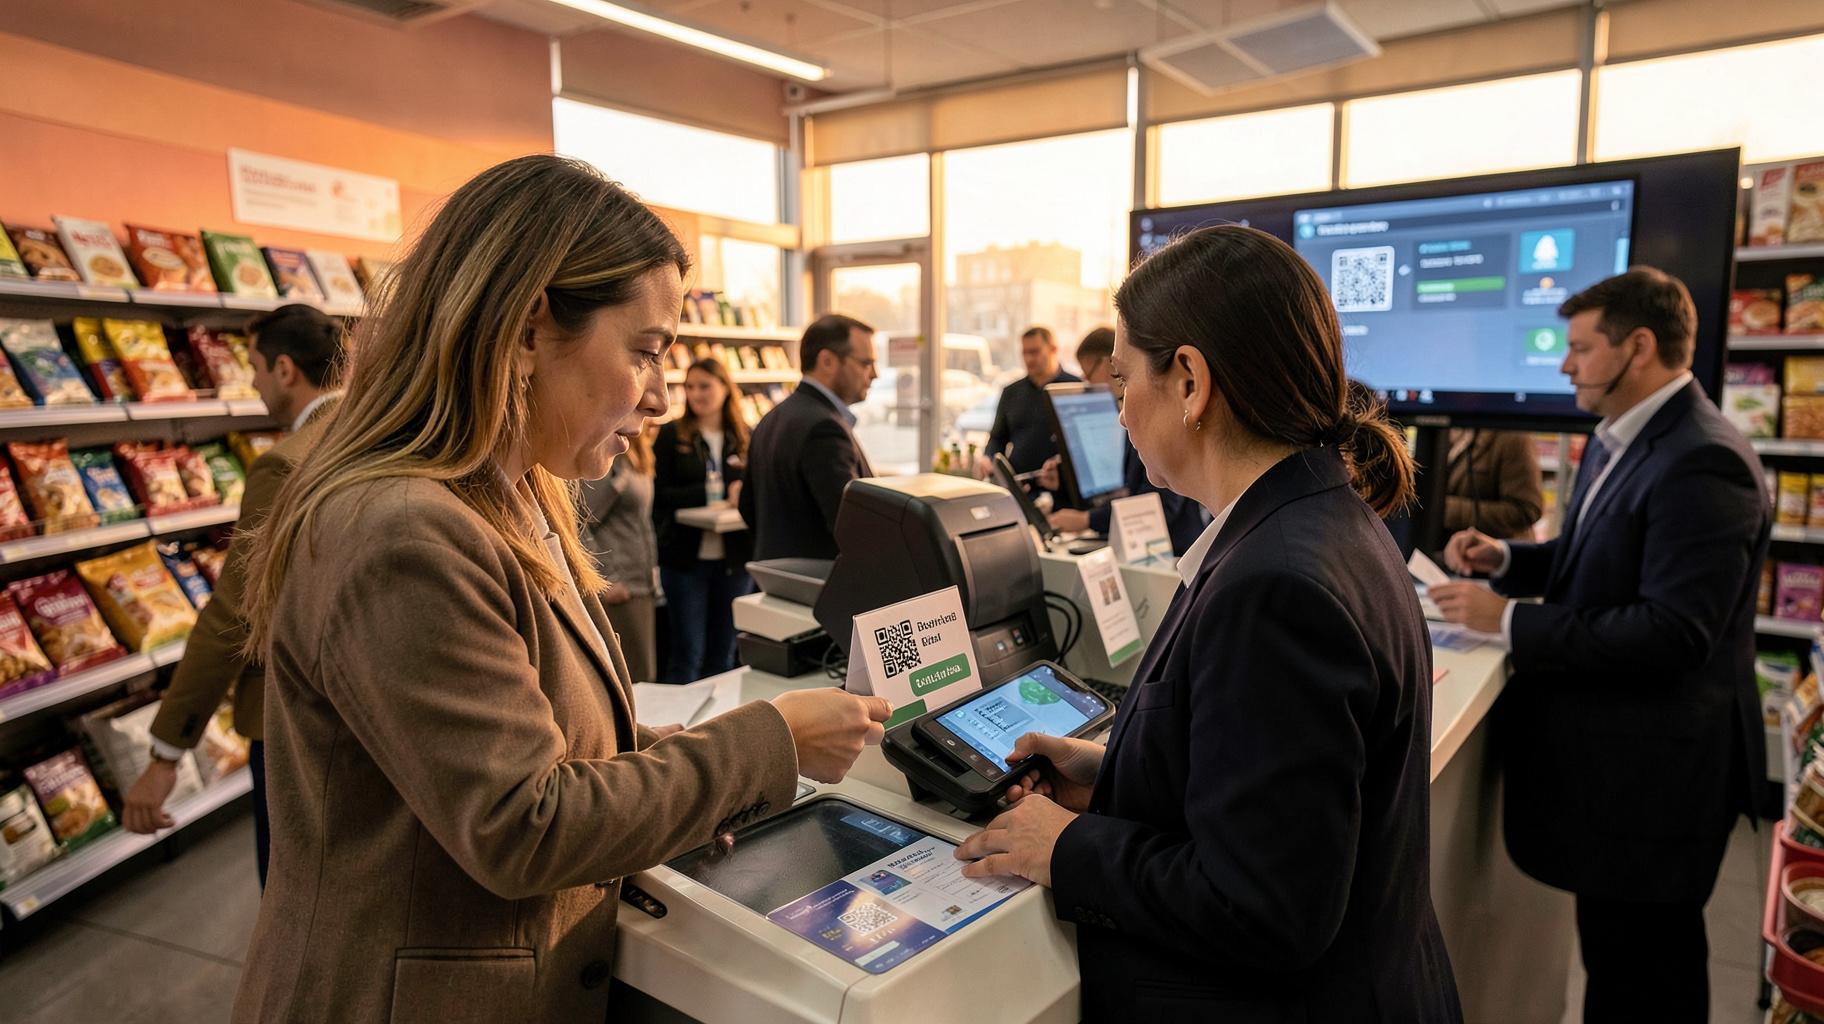
ロシアでは9月1日から、中央銀行が発行するデジタルルーブルの利用範囲を広げる大規模な導入が始まった。主要銀行に加え、一定規模以上の小売店や事業者には、デジタルルーブルを受け取るための体制整備が求められる。利用者は店頭などに表示された統一QRコードを銀行アプリで読み取り、支払い手段としてデジタルルーブルを選んで承認する。新しい専用端末を一から普及させるのではなく、既存の決済網に中央銀行デジタル通貨を組み込む点が今回の特徴だ。
引用元: ロシアでデジタルルーブルの本格導入が開始、QRコード決済も利用可能に(Reuters)
分析・見解
統一QRコードが新通貨の利用障壁を下げる
今回の導入で重要なのは、デジタルルーブル専用の支払い動作を利用者に覚えさせるのではなく、銀行アプリと統一QRコードを接続する点だ。利用者は、これまでのQRコード決済に近い手順で支払い方法を切り替えられる。店舗側も、現金、カード、既存の電子決済に加えて新しい受け取り方法を管理する必要はあるが、店頭に複数の専用コードを並べる負担は抑えられる。
この方式は、決済手段の違いを利用者から見えにくくする効果がある。一方で、裏側では残高の記録、本人確認、返金、売上の照合が新たに分かれる。見た目が簡単でも、運用設計まで自動的に簡単になるわけではない。
銀行は預金を守りながら二重の決済網を運営する
デジタルルーブルは中央銀行の債務として扱われ、一般の銀行預金とは性格が異なる。利用者が銀行口座からデジタルルーブルへ資金を移すと、銀行には預金残高が減る可能性がある。規模が大きくなれば、銀行は融資に回せる資金と決済用の資金をより細かく管理しなければならない。
そのため、銀行にとって課題はアプリの改修だけではない。資金移動の記録、障害時の処理、問い合わせ窓口、加盟店への入金確認までを一つの業務として設計する必要がある。カード決済とデジタルルーブル決済の違いを、利用者と店舗の双方に分かりやすく説明できるかも普及を左右する。
制裁下の決済主権と、利用者の信頼が同時に問われる
ロシアにとって中央銀行デジタル通貨は、国内決済の管理を強める手段になり得る。海外のカード網や国際送金網への依存を減らし、国内取引を自国の基盤で処理しやすくするからだ。政府側から見れば、資金の流れを把握しやすくなり、給付金や公的支払いを直接届ける仕組みへ発展させる余地もある。
ただし、決済の集中は信頼を失った際の影響も大きくする。利用者は、どの情報が銀行に見えるのか、中央銀行や政府が取引をどこまで把握できるのかを気にする。取引の安全性だけでなく、監視への不安、障害時の救済、誤送金の取り消し方法を明確にしなければ、制度上の利用義務があっても日常利用は伸びにくい。
普及の成否は加盟店数より反復利用で決まる
導入初期の指標として登録者数や対応店舗数は分かりやすい。しかし本当に見るべきなのは、給与、公共料金、日常の買い物などで繰り返し使われるかどうかだ。カードや既存のQR決済には、利用履歴、割引、ポイントなどの習慣を生む仕掛けがある。デジタルルーブルが単に別の残高として追加されるだけなら、利用者は切り替える理由を持ちにくい。
逆に、手数料の低さ、即時性、公的給付との結び付きなどが明確になれば、特定の場面で強い利用を獲得できる。将来、支払い目的や期限を設定できる機能が広がれば、補助金や企業間決済の効率化にもつながる。ただし、便利さと資金の自由な利用を制限する仕組みは表裏一体だ。ロシアの事例は、CBDCが新しい決済アプリではなく、通貨の流れを再設計する基盤になり得ることを示している。
ビジネスへの影響
小売企業は受け取り方法より入金と返金を先に確認する
対象となる小売企業は、QRコードを掲示するだけで準備が終わるわけではない。レジや販売管理システムで、デジタルルーブルの売上を既存のカード売上や銀行振込と区別できるかを確認する必要がある。日次の入金照合、返品時の返金先、売上取消の権限、通信障害時の対応手順も事前に決めておきたい。
特に多店舗企業では、店舗ごとに異なる銀行アプリや端末を使うと管理が複雑になる。統一された接続方式を採用し、取引番号、店舗番号、担当者、返金状況を本部で追える状態にすることが重要だ。導入直後は、実際の少額取引で入金時間と帳簿の一致を検証し、問題が起きた店舗だけを個別に直す運用が現実的である。
銀行と事業会社は資金繰りと顧客データの扱いを分けて考える
企業の財務担当者は、デジタルルーブル残高を運転資金としてどの程度保有するかを決める必要がある。銀行預金と同じ感覚で管理すると、資金移動の時期や利用可能なサービスが想定とずれる場合がある。売上の受け取りから仕入れ先への支払いまで、どの段階で通常の銀行口座へ移すのかを定め、資金繰り表にも反映させたい。
また、支払い情報の取り扱いは、販売促進データとは切り分けるべきだ。購入履歴と顧客情報を結び付ける場合は、利用目的、保管期間、社内の閲覧権限を整理する。決済方式を増やすほど不正利用の入口も増えるため、職員の権限管理、偽のQRコード対策、返金依頼の本人確認を運用規程に組み込む必要がある。
導入判断は義務対応と利用価値の検証を分ける
対象外の企業でも、取引先や顧客から受け入れを求められる可能性がある。まずは自社の顧客層、売上地域、取引銀行、利用料、会計連携の可否を比較し、全店導入ではなく一部店舗や特定の請求業務で試すのが安全だ。評価指標は登録件数ではなく、決済完了率、返金処理の時間、照合にかかる人件費、問い合わせ件数で設定する。
デジタルルーブルは、既存の決済をただ置き換えるものではない。公的給付、企業間の定期支払い、国境をまたぐ取引など、従来の仕組みが遅い領域で価値が出やすい。経営者は流行への対応として導入するのではなく、自社の資金移動や事務作業のどこを短くできるかを起点に判断すべきだ。
