ニュースの概要

山口県下関市に本店を置く西京銀行は、同行のスマートフォンアプリを通じて利用できるQRコード決済サービス「さいきょうPAY」を2026年11月から提供すると発表した。利用者はアプリでQRコードを読み取るだけで支払いが完了し、加盟店側も専用端末を新設する必要がなく低コストで導入できる点が特徴だ。地方銀行が自前のコード決済基盤を持つことで、現金への依存度を下げつつ地域内での消費循環を後押しする狙いがある。全国の地方銀行では、自行アプリを軸にしたコード決済の展開が相次いでおり、西京銀行の参入もその流れに沿う動きだ。将来的には地域通貨や自治体のポイント施策との連携も視野に入るとみられる。
引用元: 西京銀行、スマホアプリによるQR決済「さいきょうPAY」を11月開始(Jiji Press)
分析・見解
広がる地銀系QRコード決済、後発参入の勝算はどこにあるか
西京銀行の「さいきょうPAY」は、地方銀行が独自にQRコード決済(コードを読み取るだけで支払いが完了する仕組み)を持つ流れの延長線上にある。すでに横浜銀行の「はまPay」や福岡銀行グループの「YOKA!Pay」など、全国の地方銀行が自前の決済アプリを次々に立ち上げてきた。共通するのは、PayPayや楽天ペイなど全国区の決済事業者に加盟店手数料や顧客データを握られる状態を避けたいという狙いだ。決済のたびに発生する手数料(加盟店が支払う取引手数料)の一部が地域外の事業者に流出する構造を変えられるかどうかが、地銀系QR決済の存在意義を左右する。
加盟店の導入コストを下げても、利用者数がなければ意味がない
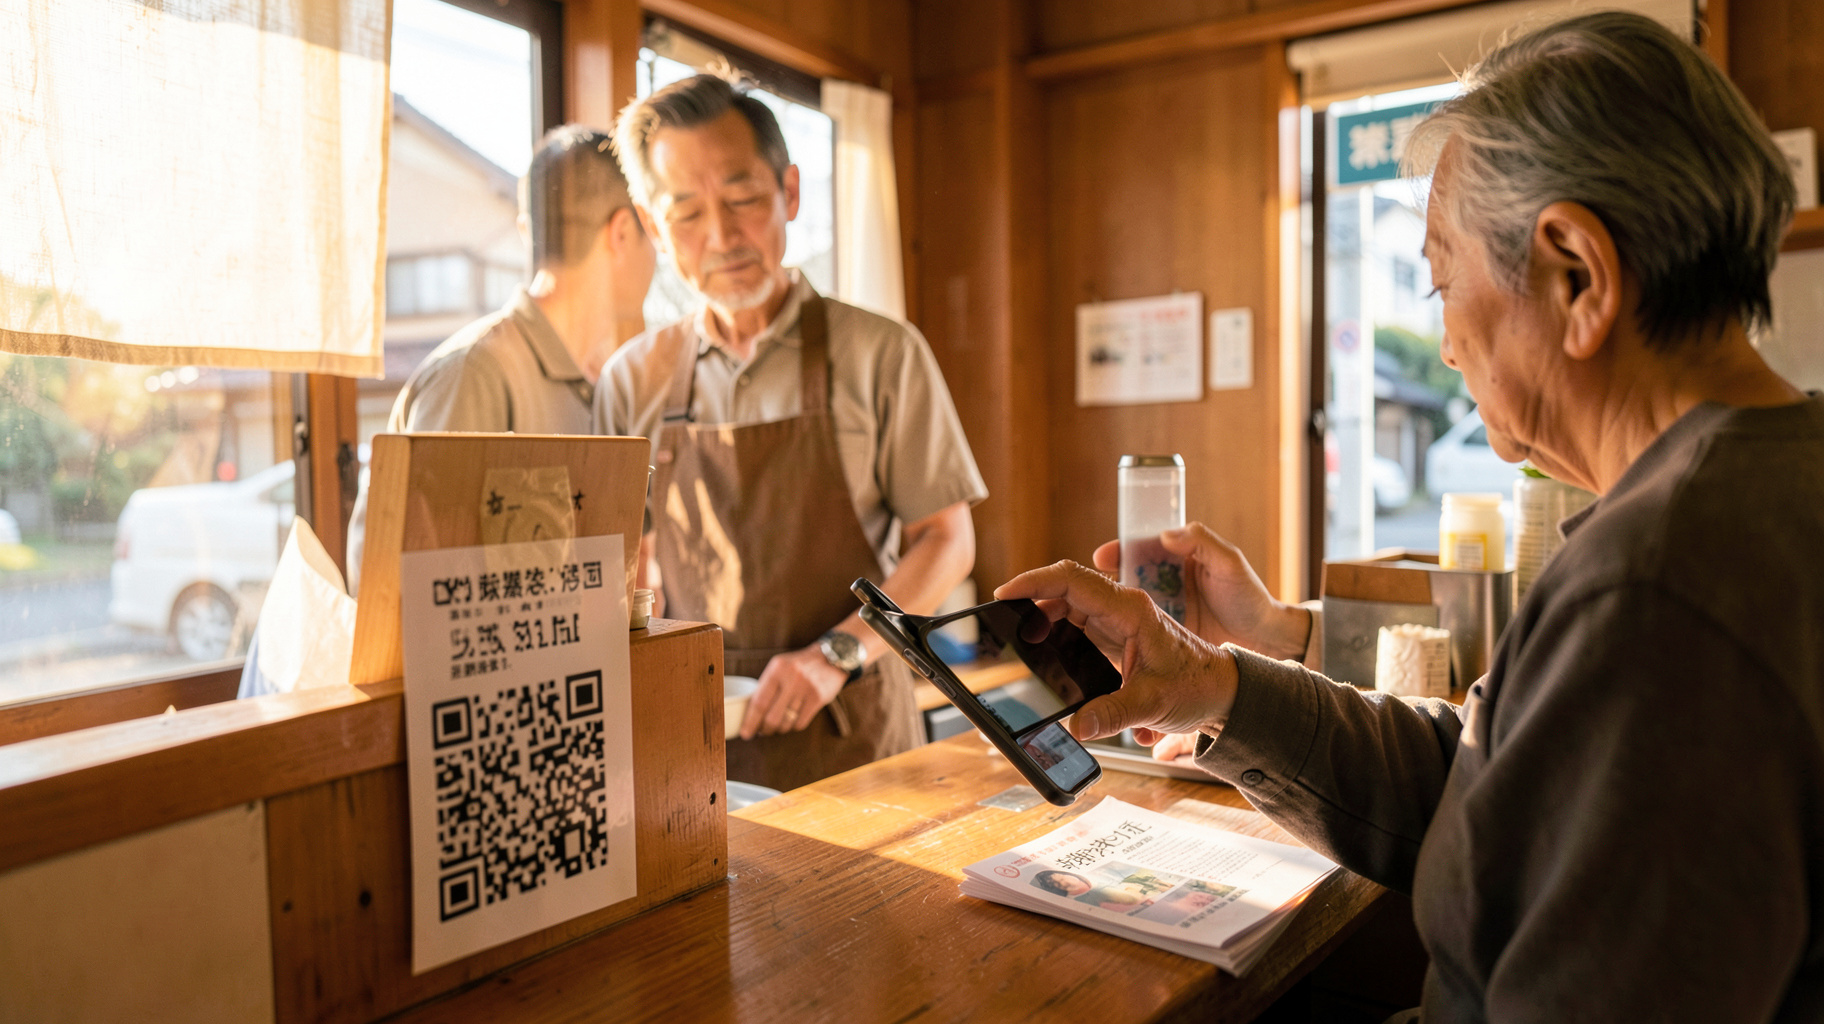
QRコード決済は、クレジットカードのような専用端末(読み取り機)が不要で、店舗はレジ横にQRコードを印刷した紙を置くだけで導入できる。この初期費用の低さは中小の個人商店にとって大きな利点だ。ただし決済サービスは利用者数と加盟店数が互いを呼び込む「ネットワーク効果」が働く典型的な事業であり、後発のさいきょうPAYが先行する全国区アプリと同じ土俵で戦うのは難しい。勝ち筋は全国制覇ではなく、西京銀行の口座保有者や取引先企業という既存の顧客基盤に狙いを絞り、公共料金の引き落としや給与振込と連動させた「囲い込み」型の使い方を作れるかにある。
現金依存の高い地方経済で、決済データが持つ新たな価値
山口県は他の都市部と比べて現金決済の比率が高い地域とされる。さいきょうPAYが狙うのは、単なる決済手段の追加ではなく、これまで現金でやり取りされ可視化されてこなかった地域内消費の実態を、銀行がデータとして把握できるようになる点にある。誰が、どの業種で、どれくらいの頻度で使っているかが分かれば、地元企業への融資審査や販促支援に活用できる。地方銀行にとってQR決済は手数料収入源というより、地域経済の血流を測るセンサーとしての価値の方が大きいとみるべきだろう。
乱立するご当地QR決済、統合や連携が次の焦点になる
地銀系のコード決済がこのまま増え続ければ、利用者は銀行ごとに異なるアプリを使い分ける不便さに直面する。実際、全国の地域金融機関の間では、決済基盤を共同利用する動きや、自治体発行のポイント施策と連携させる動きが出始めている。さいきょうPAYも、単独で完結させるより、山口県内の自治体ポイントや商店街の共通ポイントと接続できるかどうかが、5年後に「生き残るご当地QR」であり続けられるかの分かれ目になる。
ビジネスへの影響
複数のQRを並べるレジ運用が、当面の現実的な落としどころ
加盟店にとって重要なのは、さいきょうPAYを導入するかどうかを二択で考えないことだ。PayPayなど全国区の決済手段を撤退させてまで乗り換える必要はなく、レジ横に複数のQRコードを並べて併用するのが現実的な運用になる。すでに口座を持つ地元客が一定数いる店舗ほど、追加の決済手数料負担を抑えられる可能性があり、山口県内で個人商店や飲食店を営む事業者は、まず自店の客層に西京銀行の口座保有者がどの程度いるかを見極めてから判断するとよい。
地元企業にとっては、融資や補助金と絡めた活用が狙い目
西京銀行と取引のある地元企業にとっては、決済データの蓄積を融資審査や事業計画の材料として使えるかを銀行側に確認する価値がある。地域金融機関は近年、担保に頼らない融資判断のために取引データを重視する傾向を強めており、さいきょうPAYの利用実績が将来の資金調達で有利に働く可能性はゼロではない。導入初期から積極的に使い、取引履歴を厚くしておくことは、単なる決済手段の追加以上の意味を持つ。
他の地方銀行や地域事業者は、統合の遅れをリスクと捉えるべき
同様の動きを検討する他の地域金融機関や、複数の地銀と取引のある広域展開企業にとっては、決済アプリの乱立がかえって顧客の利便性を損なうリスクに注意が必要だ。今後、地銀系QR決済同士の相互接続や、自治体ポイントとの連携が進むかどうかを見極めた上で、どのタイミングで自社の決済端末やPOSシステムを対応させるか判断するのが得策だ。
